A gestão tributária na capital paulista passa por atualizações significativas com a recente publicação de um novo instrumento normativo municipal. De fato, o decreto assinado pela gestão municipal altera o regulamento do Imposto Sobre Serviços e revoga o programa da Nota Fiscal Paulistana. Entre as principais adequações, o texto disciplina o uso do modelo de Nota Fiscal de Serviços Eletrônica de padrão nacional e redefine critérios de obrigatoriedade para prestadores de serviços. Além disso, as mudanças impactam a geração de créditos tributários para tomadores e a rotina contábil de diversos setores econômicos.
Novas regras para a Nota Fiscal de Serviços Eletrônica e geração de créditos
A princípio, o texto normativo determina que contribuintes submetidos à norma devem emitir o documento fiscal para todas as operações prestadas no município. Por essa razão, a Nota Fiscal de Serviços Eletrônica passa a seguir diretrizes integradas ao Portal Nacional para categorias específicas definidas pela Secretaria Municipal da Fazenda. Consequentemente, empresas enquadradas como sociedades uniprofissionais ou obrigadas ao padrão nacional deixam de gerar créditos do imposto municipal para os tomadores de serviço.
Do mesmo modo, a obrigatoriedade de emissão de bilhetes ou ingressos de eventos não dispensa o fornecimento do documento eletrônico. Nesse sentido, o tomador de serviços que contratar prestadores estabelecidos na capital sem a devida emissão do documento fiscal estará sujeito a penalidades ou retenções regulamentares. Deste modo, a adequação aos novos procedimentos digitais garante conformidade com a legislação fiscal vigente e evita divergências no fisco.
Vigência das normas e adequação para empresas do Simples Nacional
Paralelamente às alterações operacionais, o decreto fixa prazos distintos para a produção dos efeitos jurídicos de cada artigo. Nesse contexto, os dispositivos que alteram os artigos iniciais do regulamento do imposto retroagem a primeiro de outubro. Portanto, a perda de geração de créditos para optantes do Simples Nacional passará a valer conforme o cronograma fixado pelo Comitê Gestor nacional.
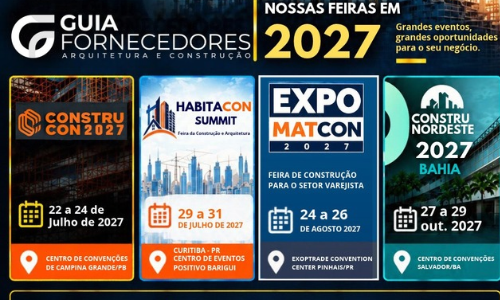
Com efeito, os contribuintes e contadores interessados em consultar os detalhes do texto legal podem acessar a legislação no portal da Prefeitura de São Paulo. Por conseguinte, gestores fiscais e empresários também podem consultar a agenda de feiras para acompanhar eventos sobre tributação e contabilidade corporativa. Atualmente, a transição para o padrão unificado exige atenção redobrada do setor produtivo no preenchimento dos dados. Finalmente, o cumprimento contínuo das exigências tributárias fortalece a transparência nas operações comerciais da cidade.
Informações de Serviço e Créditos
Informações do Decreto e Legislação Tributária
-
Órgão Emissor: Prefeitura do Município de São Paulo
-
Norma Jurídica: Decreto Nº 65.628, de 19 de outubro de 2026 (Publicado no Diário Oficial em 20/10/2026)
-
Autoridade Signatária: Ricardo Nunes (Prefeito do Município de São Paulo)
-
Objeto do Decreto: Altera o Regulamento do ISS (Decreto nº 53.151/2012) e revoga o Decreto nº 52.536/2011 (Programa Nota Fiscal Paulistana)
-
Principais Alterações: Regras de obrigatoriedade da Nota Fiscal de Serviços Eletrônica, criação da seção de NFS-e de Padrão Nacional e vedação de crédito do ISS para sociedades uniprofissionais, serviços de saúde específicos e obrigados ao padrão nacional
-
Vigência dos Efeitos: Artigo 1º vigente retroativamente a 01/10/2026; revogações do Simples Nacional vinculadas à regulamentação do Comitê Gestor; demais dispositivos na data de publicação
-
Legislação Oficial: Acesse o portal da Prefeitura de São Paulo para consultar os regulamentos fiscais na íntegra
-
Calendário do Setor: Acesse a agenda de feiras para planejar a participação em seminários e congressos de direito tributário e gestão fiscal