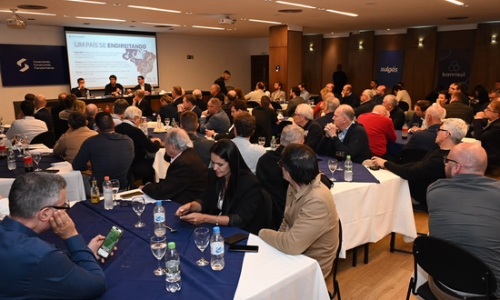
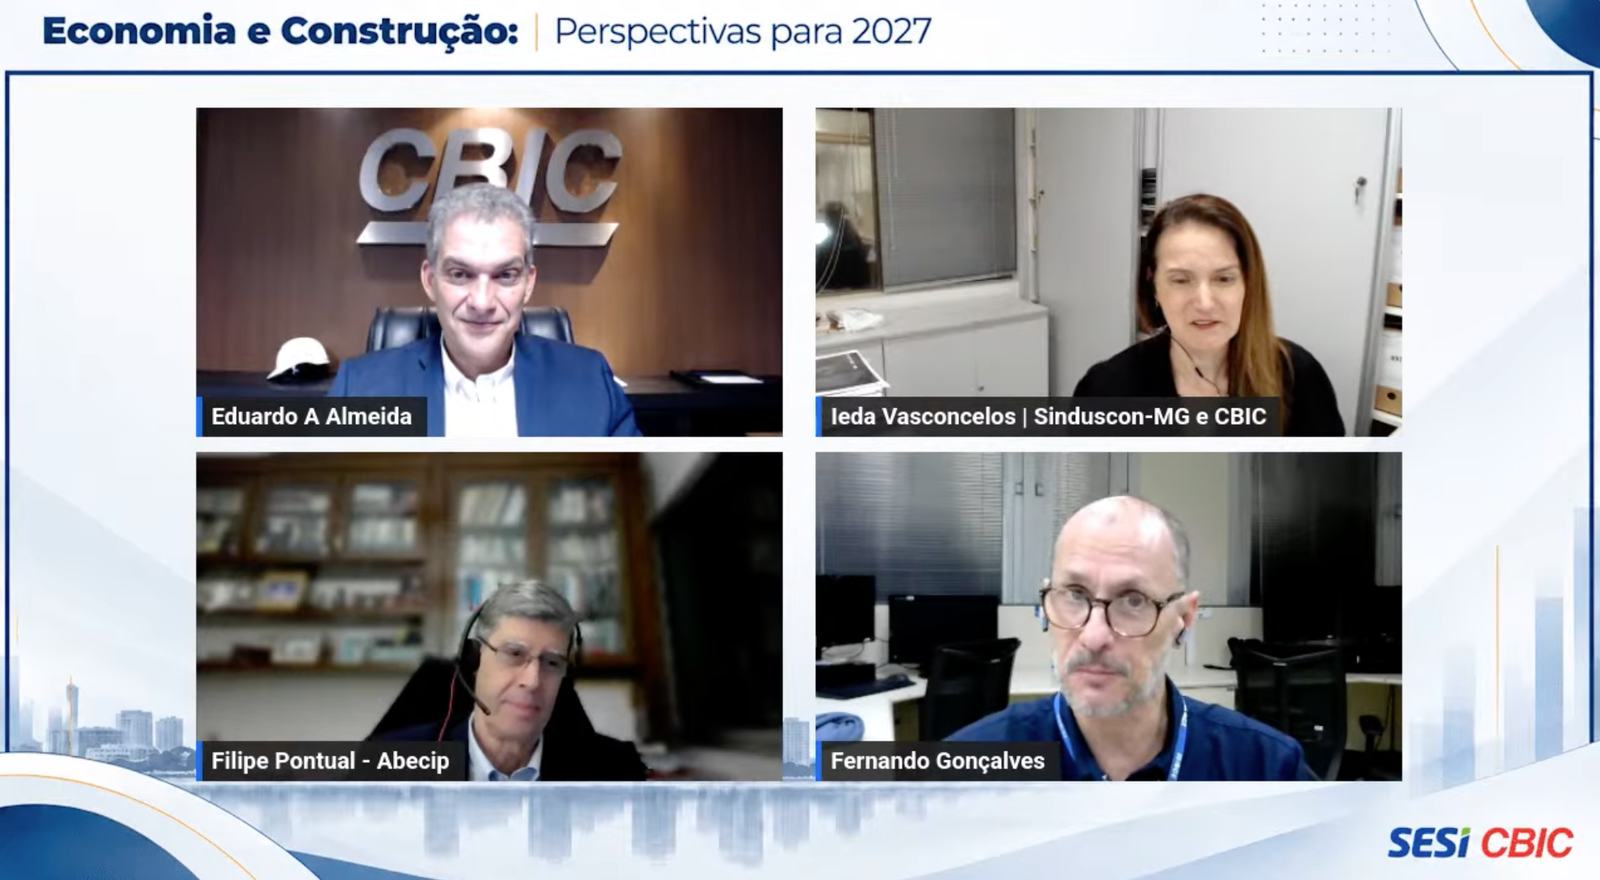
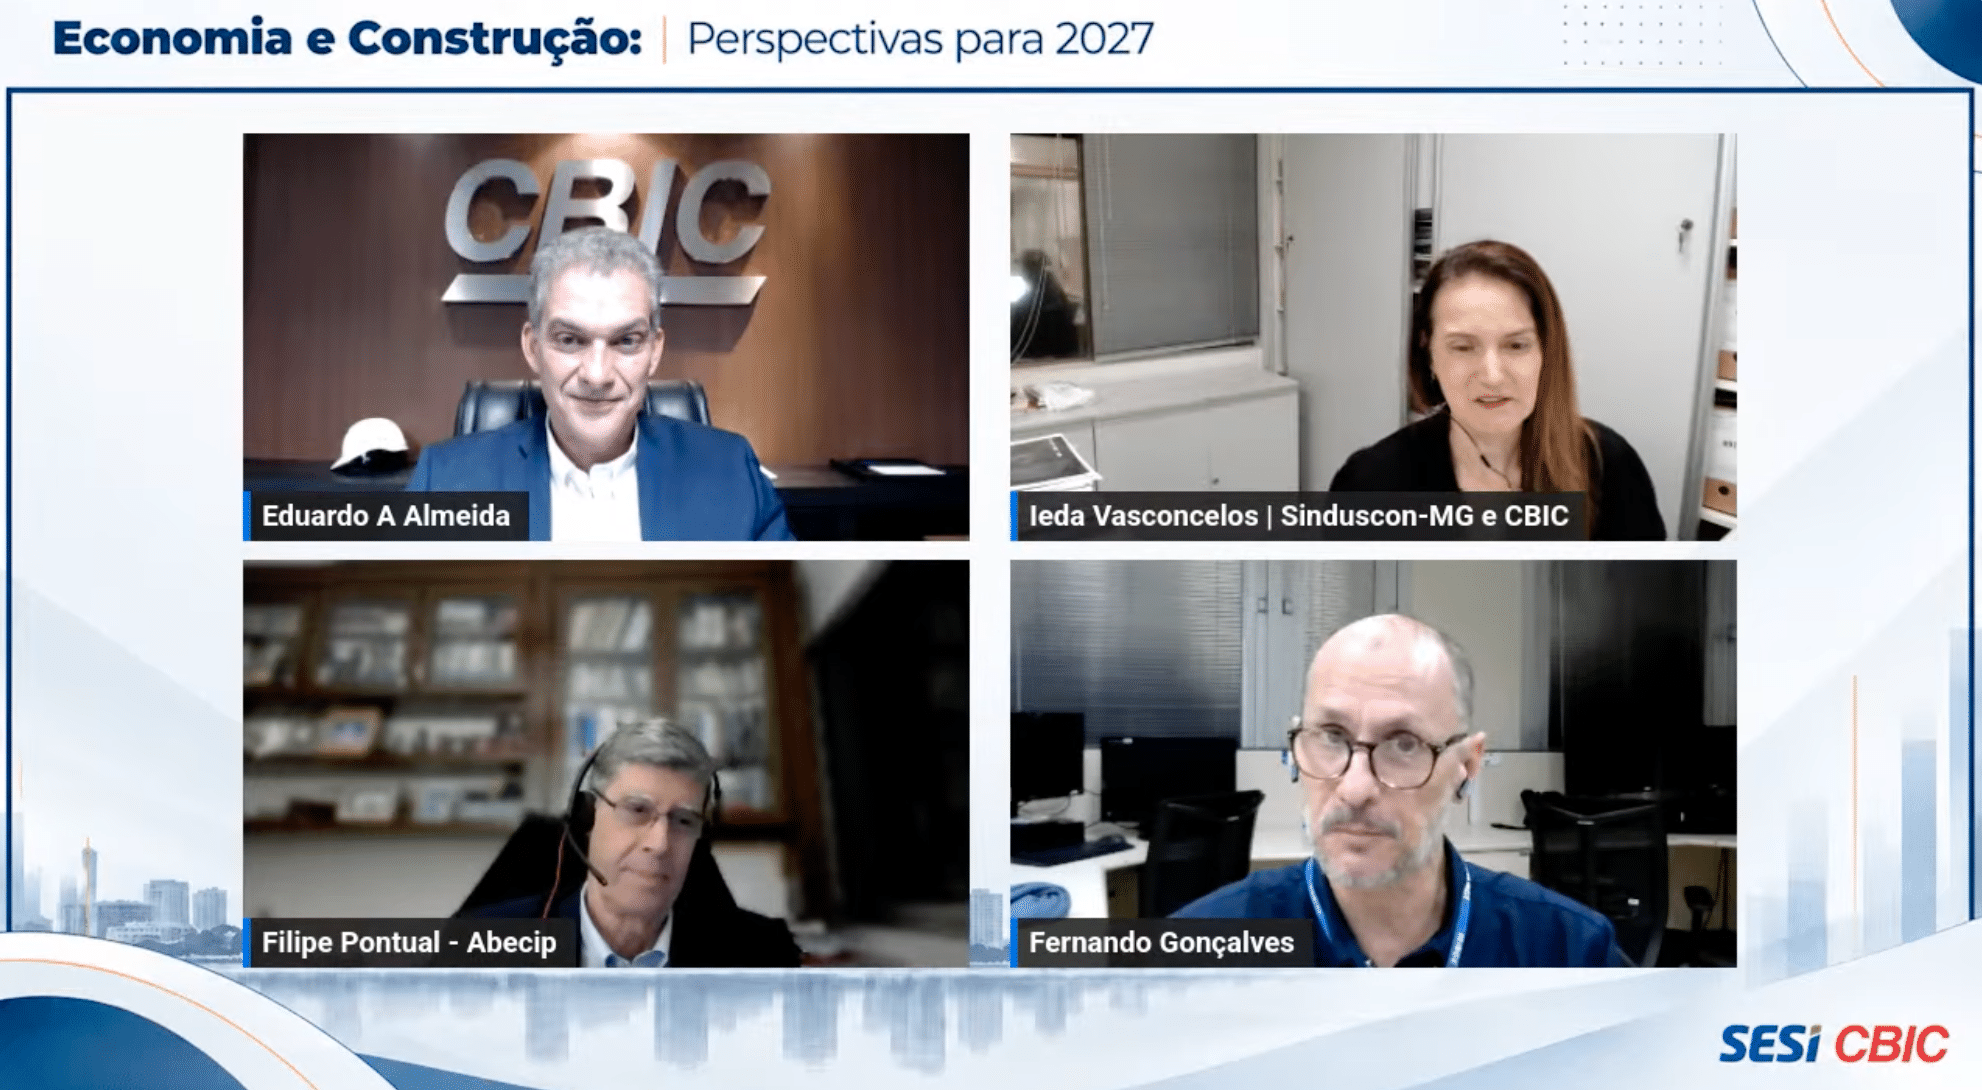
Para debater o cenário econômico e seus impactos sobre o setor da construção, a Câmara Brasileira da Indústria da Construção (CBIC) promoveu, nesta quarta-feira (21), a live “Economia e construção: perspectivas para 2027”, com especialistas em crédito imobiliário e índices de preços. O encontro, transmitido pelo canal da entidade no YouTube, foi conduzido pelo presidente da CBIC, Eduardo Aroeira, e economista-chefe Ieda Vasconcelos.
Durante o encontro, Fernando Pereira Gonçalves, gerente do Sistema Nacional de Índices de Preços ao Consumidor (SNIPC/COINP) do Instituto Brasileiro de Geografia e Estatística (IBGE), apresentou a metodologia do Índice Nacional de Preços ao Consumidor Amplo (IPCA) e analisou o comportamento recente da inflação. Em setembro de 2026, o indicador registrou alta de 0,82%, acumulando 4,58% em 12 meses, acima do teto de 4,5% da meta. Entre as principais pressões estiveram energia elétrica, alimentos e transportes. “A inflação que a gente mede é uma inflação média para representar o todo do país”, explicou Gonçalves, ressaltando que a percepção da alta de preços varia conforme os hábitos de consumo de cada família.
O especialista também destacou o peso da alimentação no orçamento das famílias, equivalente a cerca de 20% das despesas, e os efeitos das condições climáticas sobre os preços de produtos como batata e tomate. A cesta de bens e serviços utilizada no cálculo do IPCA é definida com base na Pesquisa de Orçamentos Familiares (POF), que identifica os hábitos de consumo da população. A estrutura atual utiliza dados de 2017 e 2018 e deverá ser atualizada a partir da pesquisa de 2024 e 2025, com implementação prevista para janeiro de 2027.
Na discussão sobre crédito imobiliário, Filipe Pontual, diretor executivo da Associação Brasileira das Entidades de Crédito Imobiliário e Poupança (Abecip), apresentou as perspectivas de financiamento para o setor. A projeção é de movimentação de R$ 410 bilhões em crédito imobiliário em 2026, considerando os recursos do FGTS e do Sistema Brasileiro de Poupança e Empréstimo (SBPE). Até agosto, os financiamentos com recursos do SBPE cresceram 37% em relação ao mesmo período do ano anterior. Diante da demanda por crédito e da disponibilidade limitada de recursos da poupança, os bancos têm ampliado o uso de fontes alternativas, como as Letras de Crédito Imobiliário (LCIs). Pontual também destacou que a inadimplência do crédito imobiliário permanece baixa, em torno de 1%.
O novo modelo de financiamento imobiliário, porém, traz desafios para a oferta de crédito. Entre as mudanças previstas estão o limite de juros de 12% ao ano mais a Taxa Referencial (TR) para operações enquadradas nas regras do modelo e novas condições para o uso dos recursos da poupança. Segundo Pontual, a combinação dessas exigências com juros elevados pode restringir a capacidade de financiamento dos bancos e encarecer a captação de recursos. “Há um risco de uma redução do volume de financiamento imobiliário se os juros estiverem acima de 12%”, alertou. O cenário reforça a importância do acompanhamento da inflação, do custo do dinheiro e das condições de financiamento para as perspectivas da construção civil em 2027.
Outro ponto discutido foi a importância das diferentes fontes de recursos para sustentar o crédito imobiliário. Segundo Filipe Pontual, os bancos têm recorrido com maior intensidade aos recursos livres para financiar a produção imobiliária, enquanto os recursos da poupança seguem relevantes para os financiamentos de longo prazo destinados às famílias. A diferença está no prazo das operações e na capacidade de absorver custos mais elevados em um cenário de juros altos. Como explicou o executivo, “os bancos têm procurado usar o fundo livre no financiamento à produção, que, por ser um prazo mais curto, suporta melhor esse custo maior desse tipo de dinheiro”.
As Letras de Crédito Imobiliário (LCIs) também foram apontadas como uma fonte importante de captação para o setor. Nesse contexto, mudanças nas regras de tributação desses títulos podem repercutir no custo do financiamento habitacional. Durante a apresentação, Pontual alertou que a eventual cobrança de imposto sobre os rendimentos das LCIs poderia elevar as taxas dos financiamentos, com impacto sobre as condições de acesso ao crédito. O cenário reforça a importância de preservar fontes de recursos capazes de sustentar a oferta de empréstimos para a compra e a produção de imóveis.
O executivo também destacou que, apesar dos custos elevados e das mudanças nas condições de financiamento, a inadimplência do crédito imobiliário permanece em patamar relativamente baixo. De acordo com os dados apresentados, o índice está em torno de 1%, com pico histórico de 1,7% em 2019. Para Pontual, esse comportamento demonstra que o crédito habitacional mantém níveis administráveis de inadimplência, embora o ambiente de juros altos imponha desafios adicionais às instituições financeiras na gestão dos recursos captados e dos empréstimos concedidos.
Para assistir a live completa, clique aqui
The post CBIC debate inflação, crédito imobiliário e os impactos para a construção em 2027 appeared first on CBIC – Câmara Brasileira da Industria da Construção.